Cash pooling intercompañía y precios de transferencia: cómo documentar la centralización de tesorería

Centralizar la tesorería de un grupo multinacional en una sola cuenta, o en un mecanismo que compensa los saldos de varias entidades para reducir el costo financiero conjunto, es una decisión de negocio con lógica evidente. Lo que muchos grupos documentan de forma incompleta es la parte de precios de transferencia: no basta con justificar la tasa de interés que se aplica dentro del cash pooling; hay que documentar, por separado, si la entidad que coordina el mecanismo merece una remuneración adicional por hacerlo, y qué le corresponde a cada participante por el ahorro que genera la centralización misma.
Este artículo explica, con base en el Capítulo X de las Guías de Precios de Transferencia de la OCDE, cómo documentar correctamente un cash pooling intercompañía: la función del cash pool leader, la tasa de interés aplicable, el reparto del beneficio de sinergia, y cuándo un saldo del pool debe tratarse, en realidad, como un préstamo.
Qué es el cash pooling intercompañía y por qué el SAT lo revisa
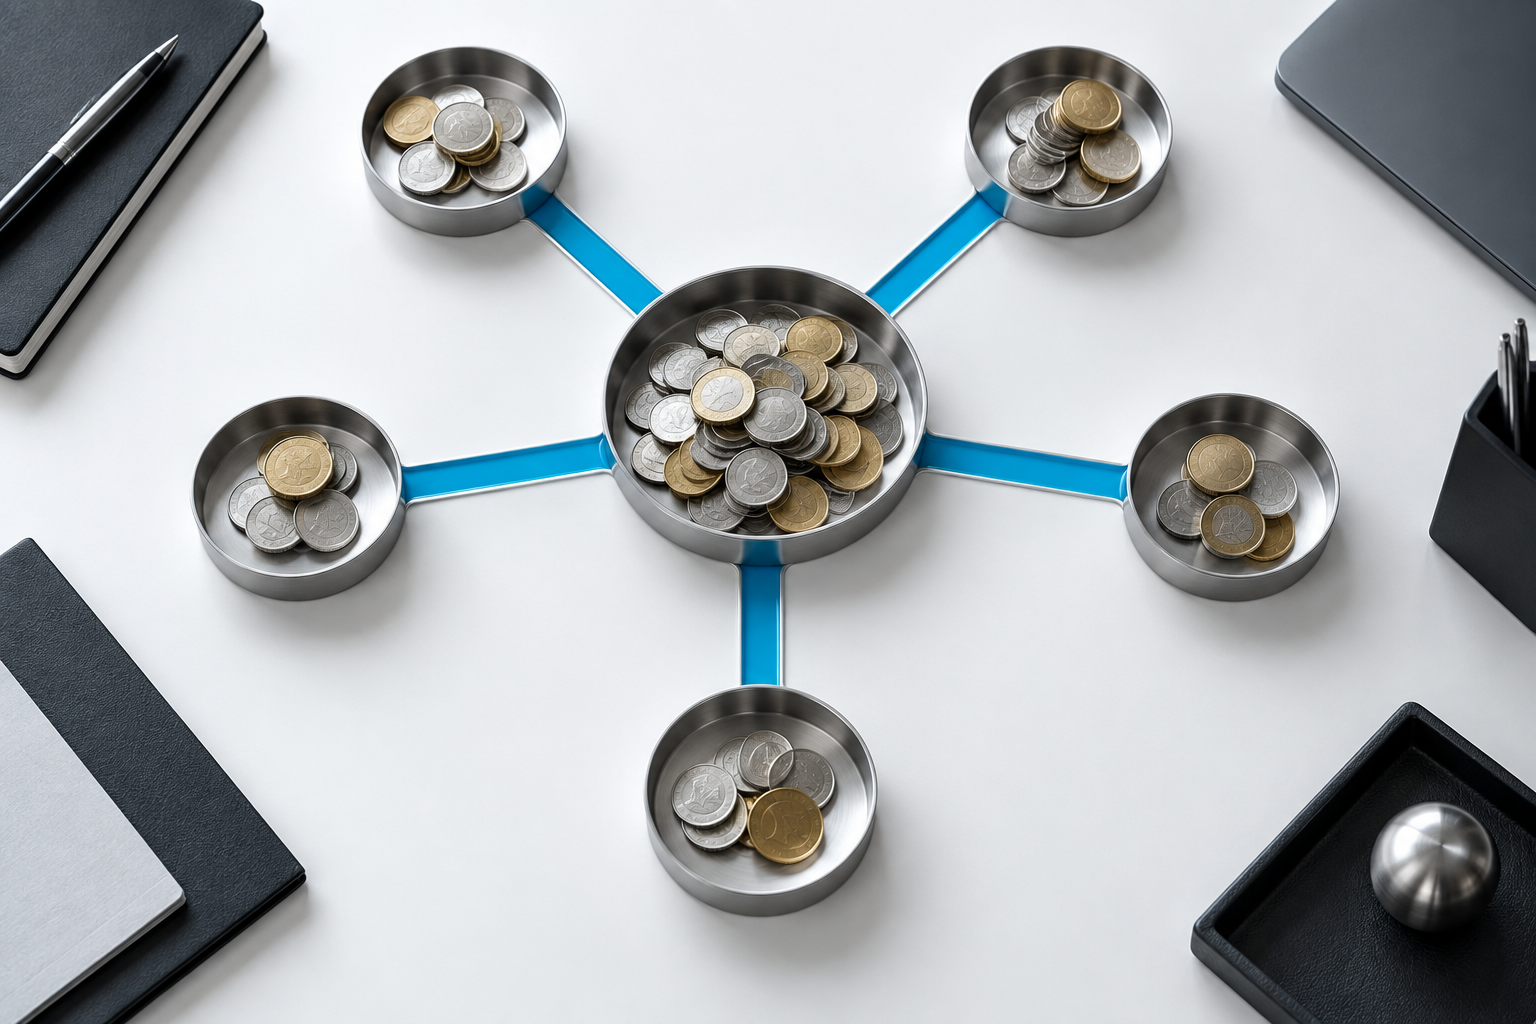
El cash pooling es un mecanismo de gestión de tesorería mediante el cual varias entidades de un mismo grupo centralizan sus saldos de efectivo, ya sea transfiriendo físicamente los fondos a una cuenta central (physical pooling) o simplemente compensando saldos entre cuentas para efectos de cálculo de interés, sin mover el dinero (“notional pooling”). En ambos casos, el objetivo es el mismo: reducir el costo financiero conjunto del grupo, al evitar que unas entidades paguen intereses por financiamiento externo mientras otras mantienen efectivo ocioso. El Capítulo X de las Guías de la OCDE, incorporado en la actualización de 2022, es el primer desarrollo detallado del estándar internacional sobre cómo documentar estos acuerdos, precisamente porque son estructuras que casi nunca ocurren entre partes independientes, lo que dificulta encontrar comparables directos.
El cash pool leader: la función que concentra el riesgo de precios de transferencia
La entidad que administra el mecanismo, conocida como cash pool leader, es el punto donde se concentra la mayor parte del riesgo de precios de transferencia. La pregunta central que exige el Capítulo X de la OCDE es si esa entidad realmente asume y controla riesgos financieros significativos, como el riesgo de crédito de las entidades participantes o el riesgo de liquidez del mecanismo, o si únicamente realiza funciones administrativas de coordinación.
Servicios de coordinación vs. función de intermediación financiera
Cuando el cash pool leader no tiene capacidad financiera propia para absorber pérdidas si una entidad participante no puede cubrir su posición deudora, y su función se limita a coordinar los movimientos entre cuentas, la tendencia de la práctica internacional reciente, incluyendo resoluciones de tribunales europeos sobre este tema, es caracterizarlo como un prestador de servicios de bajo valor agregado, remunerado con una comisión de coordinación modesta, no como una entidad financiera que captura el diferencial completo entre tasas activas y pasivas del pool.
Un error frecuente en la documentación de cash pooling es justificar extensamente la tasa de interés del mecanismo, y dedicar poca o ninguna atención a demostrar si el cash pool leader realmente califica para una remuneración superior a una simple comisión de coordinación. Cuando el cash pool leader está ubicado en una jurisdicción con una carga fiscal menor a la de las demás entidades del grupo, esta omisión es, precisamente, lo primero que revisa una autoridad fiscal.
Cómo se determina la tasa de interés en un cash pooling intercompañía
Tasa simétrica para depositantes y para quienes retiran del pool
Cuando el cash pool leader no asume riesgos adicionales más allá de la coordinación, el estándar que exige el Capítulo X de la OCDE, reforzado por jurisprudencia reciente en distintas jurisdicciones, es que la tasa aplicada a las posiciones acreedoras (quienes depositan) y a las posiciones deudoras (quienes retiran) del pool sea simétrica, calculada a partir de la misma referencia de mercado más o menos un margen equivalente. Aplicar tasas asimétricas que generan un diferencial capturado íntegramente por el cash pool leader, sin que esa entidad demuestre una función o un riesgo que lo justifique, es precisamente el tipo de estructura que las autoridades fiscales han comenzado a cuestionar con éxito en tribunales.
Otro punto técnico relevante es la calificación crediticia aplicable: para las operaciones dentro de un cash pooling, la referencia adecuada suele ser la calificación crediticia del grupo en su conjunto, no la de cada entidad participante de forma individual, precisamente porque es la fortaleza financiera conjunta del grupo la que respalda el mecanismo. En México, el artículo 179 de la LISR exige considerar, para operaciones de financiamiento, factores de comparabilidad como el monto del principal, el plazo, la existencia de garantías, la solvencia del deudor y la tasa de interés; definir estos factores dentro de una estructura de cash pooling, que por diseño no tiene un plazo fijo ni un monto principal constante, exige un análisis funcional más cuidadoso que el de un préstamo bilateral tradicional.
El beneficio de sinergia del cash pooling intercompañía: cómo se reparte
Además de la tasa de interés, el Capítulo X de la OCDE exige analizar el beneficio de sinergia que genera la centralización misma: el ahorro conjunto que logra el grupo al centralizar tesorería, frente a lo que cada entidad hubiera obtenido operando de forma independiente en el mercado. Para que la participación en el cash pooling sea defendible desde una perspectiva de precios de transferencia, cada entidad participante debe quedar en una posición mejor que la que tendría con sus alternativas realistas fuera del pool, es decir, el ahorro generado debe repartirse entre los participantes, no concentrarse únicamente en el cash pool leader o en la matriz del grupo.
Cuándo un saldo de cash pooling debe recaracterizarse como préstamo
El cash pooling está concebido, por diseño, como un mecanismo de liquidez de corto plazo, con saldos que fluctúan día a día. Cuando, en la práctica, una entidad participante mantiene una posición deudora o acreedora estable durante un periodo prolongado, sin la variabilidad propia de un mecanismo de tesorería de corto plazo, el estándar de la OCDE indica que ese saldo debe recaracterizarse como lo que económicamente es: un préstamo o un depósito a plazo mayor, sujeto a su propio análisis de comparabilidad y a su propio método de precios de transferencia, distinto del que aplica al resto del mecanismo de pooling.
Un ejemplo que ilustra el problema de la asimetría de tasas
Piensa en un grupo con cinco filiales que participan en un cash pooling coordinado por una entidad del grupo ubicada en una jurisdicción de menor carga fiscal. El cash pool leader capta los saldos acreedores de tres filiales pagándoles una tasa de 2% anual, y presta esos mismos fondos a las otras dos filiales con saldos deudores a una tasa de 6% anual, quedándose con la diferencia de 4 puntos porcentuales como utilidad propia. Si ese cash pool leader no tiene capital propio en riesgo, no responde ante un eventual impago de las filiales deudoras, y su función real se limita a operar la mecánica del pool, esa diferencia de 4 puntos no se sostiene: bajo el estándar de tasas simétricas del Capítulo X de la OCDE, el cash pool leader debería recibir únicamente una comisión de coordinación razonable, mientras que la tasa pagada a los depositantes y la tasa cobrada a quienes retiran deberían acercarse mucho más entre sí, reflejando la misma referencia de mercado.
Documentación mínima defendible para un cash pooling intercompañía
- El contrato del acuerdo de cash pooling, especificando si es physical o notional, quién es el cash pool leader y qué funciones desempeña exactamente.
- El análisis funcional que determina si el cash pool leader asume riesgo de crédito o de liquidez real, o si únicamente coordina el mecanismo.
- El sustento de la tasa de interés aplicada, incluyendo por qué es simétrica (o, si no lo es, qué función o riesgo adicional del cash pool leader justifica la diferencia).
- El análisis del beneficio de sinergia generado por la centralización, y cómo se distribuye entre las entidades participantes.
- Un monitoreo periódico de los saldos de cada entidad, para identificar oportunamente si alguna posición dejó de ser de corto plazo y debe recaracterizarse como préstamo.
En Flint Consulting® ayudamos a grupos multinacionales a documentar sus estructuras de cash pooling conforme al estándar del Capítulo X de las Guías de precios de transferencia de la OCDE, desde la caracterización del cash pool leader hasta el reparto del beneficio de sinergia entre las entidades del grupo. Si tu grupo centraliza tesorería entre varias entidades y quieres una revisión de esa estructura, podemos ayudarte.
¿Quieres saber más?
connect@flintconsulting.mx | +52 81 1351 8242 | flintconsulting.mx


Forma parte de nuestra firma de consultoría
Hablemos de tu negocio.
Únete a nuestro Newsletter
Recibe insights estratégicos, casos reales y contenido exclusivo.