
El presupuesto se queda, el forecast se mueve

| Flint | Flint |
|---|
La mayoría de los presupuestos que he visto en empresas medianas mueren en marzo. No porque estén mal hechos, sino porque nadie decidió qué hacer con ellos cuando la realidad empezó a desviarse.
El patrón es casi siempre el mismo. El equipo cierra el presupuesto en diciembre o enero, el consejo o el director lo aprueba en febrero, y para entonces enero ya está cerrado. Ya se sabe cuánto se vendió, cuánto costó la nómina y cómo quedó la caja. El documento aprobado todavía trae supuestos de octubre.
Ahí aparece la primera decisión que casi nadie toma de forma explícita: ¿enero se queda como se presupuestó o se sustituye por el real que ya conocemos? Y la segunda, más importante: cuando el negocio cambie en abril, en julio y en septiembre, ¿qué documento se mueve y cuál se queda quieto?
Si esa pregunta no tiene respuesta en tu empresa, el presupuesto va a terminar en una de dos versiones. O se vuelve un archivo que nadie abre, o se reescribe cada mes hasta que ya no se parece a nada de lo que se comprometió. Las dos lo vuelven inútil.
Tres números, tres preguntas distintas
El error de fondo es tratar presupuesto, real y forecast como versiones del mismo número. No lo son. Cada uno responde una pregunta diferente y cada uno tiene reglas diferentes.
El presupuesto responde: ¿a qué nos comprometimos? Es el acuerdo del año. Una vez aprobado, no se toca. Si lo mueves cada vez que algo cambia, pierdes la referencia contra la cual medir si el equipo cumplió o no. Un presupuesto que se ajusta siempre se cumple, y por eso no sirve para nada.
El real responde: ¿qué pasó ya? Enero cerrado deja de ser un supuesto. Lo mismo febrero, marzo y cada mes que se cierra. Sobre eso no hay nada que discutir ni que optimizar; solo que explicar.
El forecast responde: ¿dónde vamos a terminar realmente? Se construye sumando los meses cerrados con la mejor estimación de los meses que faltan. A fin de abril, el forecast del año es enero a abril real más mayo a diciembre estimado. Este sí se mueve, y debe moverse cada mes.
La regla que resuelve el problema del principio es simple: el presupuesto se queda, el forecast se mueve. Y el forecast nunca se usa para que la meta original desaparezca. Su trabajo es mostrar si todavía vamos hacia esa meta y, si no, de qué tamaño es la brecha.
La brecha vale más que el número
Supongamos que el presupuesto comprometía 40 millones de pesos de EBITDA y el forecast a junio dice 33. La conversación equivocada es si el forecast debería ser más optimista. La correcta es a dónde se fueron los 7 millones y qué parte de eso todavía se puede recuperar.
Un número no abre esa conversación. Un puente sí. Un ejemplo ilustrativo de cómo se ve:
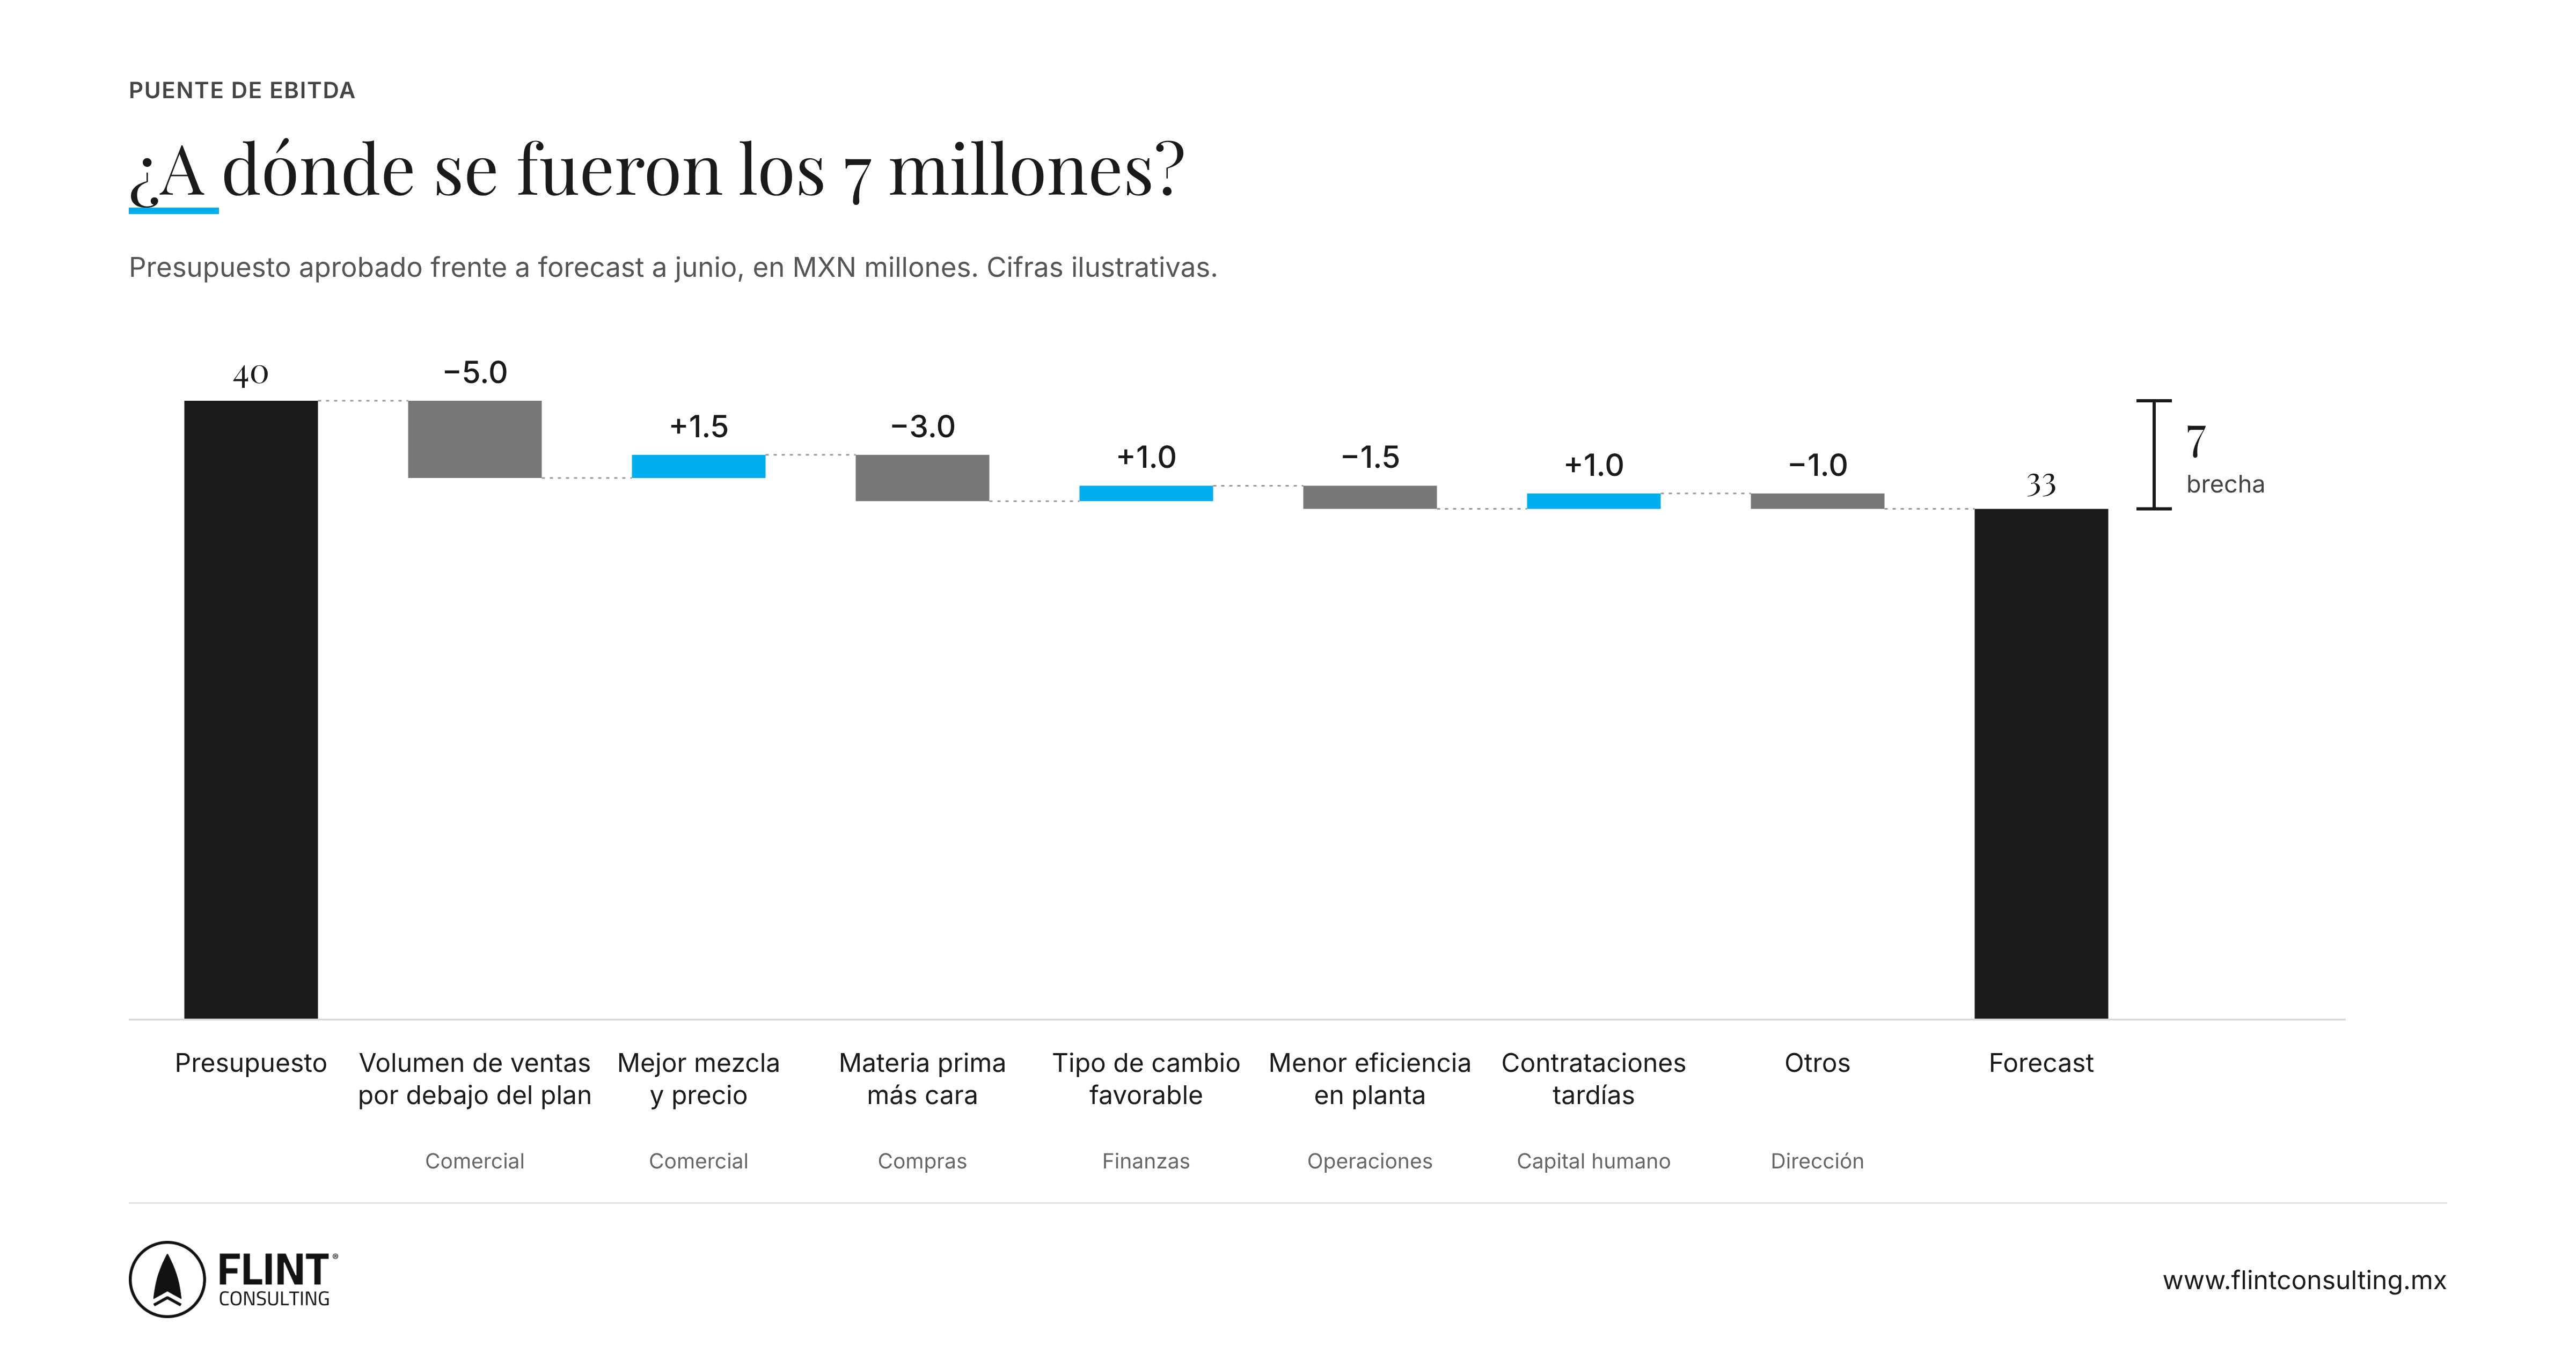
Con ese puente cada brecha tiene nombre y apellido. Comercial puede hablar de volumen y precio, Compras de proveedores alternos, Operaciones de consumo y mermas, Capital humano del calendario de contrataciones. Finanzas conecta todo y traduce cada acción en impacto sobre EBITDA y caja.
Esto es lo que convierte al forecast en una herramienta de dirección y no en un reporte. El valor no está en acertar el número final; está en abrir el problema con suficiente anticipación para que alguien pueda hacer algo al respecto.
Qué sigue en tus manos
En cada revisión de forecast hay una sola pregunta que importa: ¿qué podemos cambiar todavía? Marzo no se arregla en junio. Lo que pasa de junio a diciembre, sí.
Para responderla bien conviene separar los supuestos en tres cubetas. Primero, lo ya comprometido: el acuerdo salarial firmado, el contrato de energía, los pedidos confirmados. Eso no se discute, se registra. Segundo, lo probable pero incierto: el volumen de ventas que esperamos, la eficiencia de planta que suponemos. Ahí viven los riesgos. Tercero, las acciones de dirección que todavía no ocurren pero podrían mejorar el resultado: subir precios, renegociar un insumo, posponer un gasto no crítico.
La tentación es meter la tercera cubeta al forecast como si ya estuviera hecha. Si la brecha es de 7 millones y dirección identifica acciones por 3.5, el forecast no sube 3.5 por decreto. Cada acción necesita dueño, fecha y una probabilidad realista de que se ejecute. Hasta entonces, se reporta aparte: "brecha de 7, acciones identificadas por 3.5, brecha residual de 3.5 si todo sale bien".
Lo mismo aplica a la caja, que en empresas en crecimiento suele ser el problema real. Puedes estar cerca de la meta de EBITDA y aun así tener un hueco de efectivo porque el inventario creció, los clientes pagan más lento o el CAPEX se adelantó. Cerca del cierre del año, la conversación de caja pesa tanto como la de resultados.
Hay un caso más que vale la pena nombrar. En muchas empresas la meta real del año es más alta que el presupuesto: el bono se calcula contra una cifra más exigente, o el grupo pide más porque otra unidad va atrás. Eso no es razón para inflar el forecast. Es razón para tener tres números a la vista, claros y separados: lo presupuestado, la meta de incentivos y la estimación honesta. Sin eso, la presión de arriba se convierte en un "consíganme otro millón" sin nadie que sepa de dónde podría salir.
El forecast no es un segundo presupuesto
La razón por la que muchas empresas dejan de hacer forecast es que lo convirtieron en un proceso tan pesado como el presupuesto anual. Cada mes piden a cada área que vuelva a construir todas sus líneas desde cero. Al tercer mes nadie entrega a tiempo y al sexto el ejercicio se abandona.
El presupuesto anual se construye línea por línea porque está armando el año completo desde cero. El forecast mensual no tiene por qué hacerlo. Su pregunta de arranque es otra: ¿qué cambió materialmente desde la última revisión?
Si el acuerdo de nómina no cambió, no se reconstruye la nómina. Si los gastos de oficina son pequeños y estables, se proyectan con la tendencia de los últimos meses y listo. Pero si un cliente grande redujo pedidos, si el insumo principal subió 15 por ciento, si un paro de planta se alargó o si un proyecto de inversión se recorrió, eso sí merece atención inmediata.
No todas las líneas merecen el mismo esfuerzo. En una empresa industrial los que mueven el resultado son volumen, precio y mezcla, consumo y costo de materia prima, energía, eficiencia de planta, plantilla, inventario, capital de trabajo e inversiones. En una de servicios, utilización, tarifa, nómina y cobranza. El forecast se concentra en esos seis u ocho drivers y deja el resto en piloto automático. Así también se vuelve rápido: un buen forecast mensual se cierra en días, no en semanas.
Una bitácora de supuestos y el enemigo silencioso
Hay un problema que se repite en casi todas las empresas que empiezan a hacer forecast: el número cambia, y tres semanas después nadie recuerda qué supuesto de negocio cambió ni por qué. La solución es una bitácora de supuestos de una página. No documenta todo el modelo; captura solo los drivers que se movieron de forma material, con cinco columnas: supuesto en presupuesto, supuesto actual, impacto, dueño y acción.
Por ejemplo: crecimiento en volumen pasa de +6 por ciento a +2; el costo de un insumo pasa de 50 a 56 pesos por unidad; una contratación planeada para enero arranca en abril; el CAPEX pasa de 12 a 15 millones. Con eso, cualquier persona del equipo directivo puede rastrear por qué el forecast dice lo que dice.
La bitácora también evoluciona con el año. En marzo, la mayor parte del año son supuestos y la conversación necesita escenarios: ¿qué pasa si el volumen queda 3 por ciento abajo?, ¿si el precio del insumo no baja?, ¿si el aumento de precios se retrasa un trimestre? En septiembre u octubre ya hay más real que estimado, y las preguntas se vuelven concretas: ¿qué pedidos faltan por confirmar?, ¿qué acciones de costo se completan antes de diciembre?, ¿qué pagos de CAPEX pueden moverse y cuáles ya están comprometidos?
Queda el enemigo silencioso: el optimismo. La gente se resiste a bajar un forecast porque siente que está renunciando al presupuesto. Ventas cree que el volumen perdido regresa en el último trimestre, Operaciones espera recuperar eficiencia, y la dirección prefiere sostener el número original porque cambiarlo manda una mala señal.
El optimismo sirve cuando empuja a actuar. Se vuelve peligroso cuando esconde el resultado probable. Si el presupuesto decía 200 millones de ventas y la estimación honesta dice 190, el presupuesto no baja a 190. La brecha de 10 se vuelve visible, con sus causas, y la dirección decide cómo atacarla. Si las acciones funcionan, el siguiente forecast mejora. Si no, al menos el riesgo se vio con tiempo para decidir algo. Un forecast que nunca ha bajado desde que se aprobó el presupuesto no es señal de buena ejecución; es señal de que nadie está revisando los supuestos.
Lo que esto significa para tu empresa
Si diriges una empresa de entre 5 y 50 millones de dólares, lo más probable es que estés en uno de tres lugares. No tienes presupuesto formal y operas con la cuenta de banco y el instinto. Tienes presupuesto, pero nadie lo compara contra el real después de marzo. O tienes presupuesto y lo reescribes cada vez que la realidad se desvía, con lo cual perdiste la referencia.
En los tres casos el problema no es contable, es de dirección. Un contador te dice qué pasó. Un presupuesto que se queda quieto te dice a qué te comprometiste. Un forecast que se mueve cada mes te dice dónde vas a terminar y qué todavía puedes cambiar. La distancia entre los dos últimos es el mapa de dónde tiene que estar tu atención como director. Sin esa distancia a la vista, estás dirigiendo con el retrovisor.
En Scaling CFO® esto es exactamente lo primero que construimos con nuestros clientes: una meta anual que no se mueve, un forecast mensual ligero concentrado en los seis u ocho drivers que de verdad mueven el resultado y la caja, y una bitácora que explica cada cambio. No requiere un equipo de finanzas grande. Requiere una disciplina y alguien que la sostenga.
Si tu presupuesto de 2026 ya no refleja la realidad de tu empresa, vale la pena preguntarte qué cambió antes de construir el de 2027. Porque el objetivo no es que las cifras vuelvan a coincidir con lo planeado, sino entender las diferencias y saber qué decisiones todavía pueden cambiar el resultado.
El presupuesto marca el compromiso. El forecast te muestra qué tan cerca estás de cumplirlo y qué puedes hacer al respecto.
Si quieres entender dónde está hoy tu empresa, identificar las brechas entre lo planeado y los resultados reales, y tomar mejores decisiones para 2027, en Scaling CFO® podemos ayudarte a construir esa claridad financiera.
¿Te gustaría revisar cómo aplicarlo en tu empresa? Contáctanos.
connect@flintconsulting.mx | +52 81 1351 8242 | www.flintconsulting.mx

Forma parte de nuestra firma de consultoría
Hablemos de tu negocio.
Únete a nuestro Newsletter
Recibe insights estratégicos, casos reales y contenido exclusivo.